
06.10.2026
Buy Now, Pay Later: entre commodité et solution financière temporaire
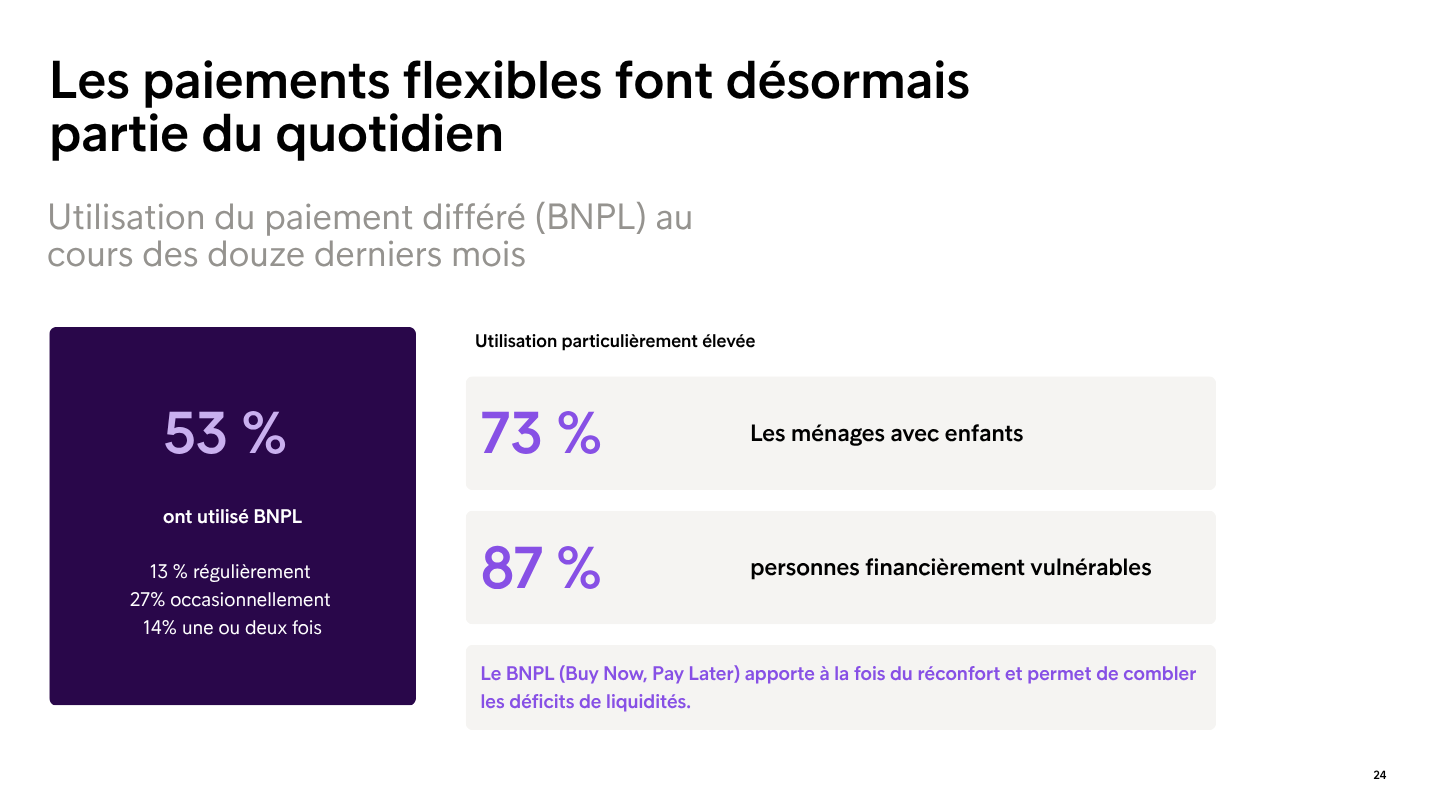
En Suisse, plus de la moitié des personnes interrogées ont eu recours au «Buy Now, Pay Later» au moins une fois au cours de l’année écoulée. Diverses motivations expliquent ce recours. La proportion est particulièrement élevée chez les personnes en situation de précarité financière.
53% des personnes interrogées ont eu recours au moins une fois à une solution «Buy Now, Pay Later» au cours des douze derniers mois. Cette proportion atteint 87% chez les personnes en situation de précarité financière et 73% chez les ménages avec enfants.
La définition donnée dans le «European Consumer Payment Report» est large: le «Buy Now, Pay Later» englobe les offres permettant d’acquérir immédiatement un bien ou un service et de le payer plus tard. Cela inclut aussi bien les paiements échelonnés que le paiement intégral à une date ultérieure.
Ces chiffres ne peuvent donc pas être assimilés exclusivement aux modèles classiques de paiement échelonné «Buy Now, Pay Later».
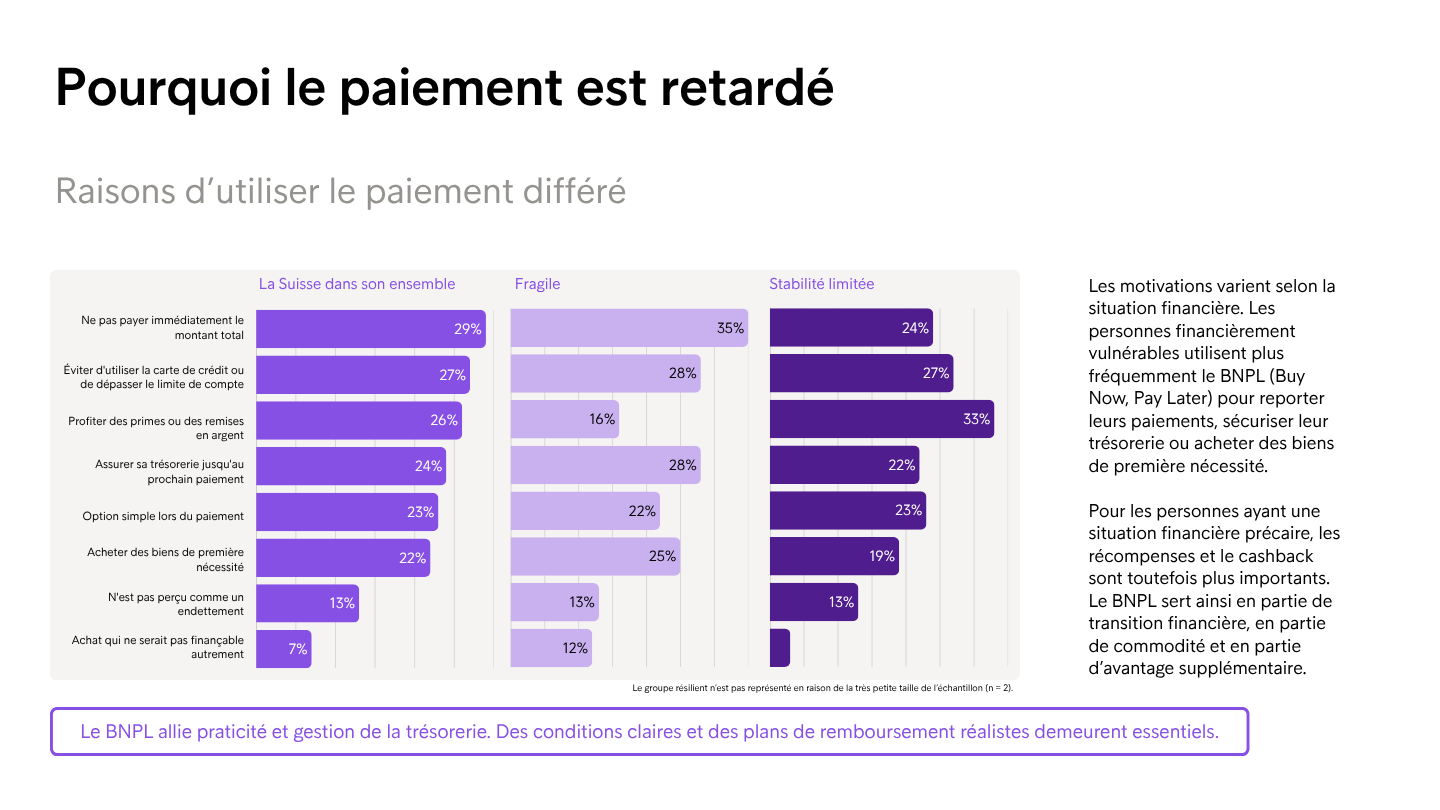
Différentes motivations d'utilisation
29% des utilisateurs ne souhaitent pas payer le montant total immédiatement. 27% évitent ainsi d’utiliser une carte de crédit ou de se retrouver à découvert.
24 ont recours au paiement différé pour faire le pont jusqu’à leur prochaine rentrée d’argent. 7% déclarent qu’ils n’auraient pas pu se permettre cet achat sans cette possibilité.
Le «Buy Now, Pay Later» n’est donc pas systématiquement le signe d’une difficulté financière. Ces offres servent à la fois à faciliter la vie des utilisateurs et à gérer leur trésorerie. Pour une partie des utilisateurs, elles permettent toutefois de pallier une réelle difficulté financière.
La vue d'ensemble reste essentielle
Les paiements différés répartissent les engagements sur différentes dates et, parfois, entre plusieurs prestataires. Il peut donc devenir plus difficile d’avoir une vue d’ensemble des engagements déjà pris.
Pour les entreprises, il est essentiel de proposer des conditions transparentes, des échéances clairement communiquées et une présentation compréhensible des coûts totaux. Les consommateurs doivent pouvoir identifier quand chaque montant est dû et quelles sont les conséquences d’un retard de paiement.
Les options de paiement flexibles peuvent apporter un soulagement à court terme. Elles ne remplacent toutefois pas un budget équilibré à long terme.

European Consumer Payment Report 2026
53% ont eu recours au Buy Now, Pay Later. L'ECPR 2026 met en lumière les motivations, les risques et explique pourquoi les modes de paiement flexibles ne sont pas toujours synonymes de manque d'argent.
Pour en savoir plus, consultez l'ECPR 2026 et téléchargez le rapport