
ECPR 2026 | Rapport nationaux
Une personne sur quatre paie régulièrement en retard
L'année dernière, 39% des consommateurs suisses ont payé au moins une facture en retard. 26% ont payé au moins deux factures en retard, soit deux fois plus que l'année précédente. Dans le même temps, la résilience financière diminue. C’est ce que révèle le rapport «European Consumer Payment Report 2026» d’Intrum.
La plupart des consommateurs suisses restent confiants quant à leur situation financière : 69% d’entre eux se disent capables de payer toutes leurs factures mensuelles. Derrière cette confiance se cachent toutefois des réserves de plus en plus maigres et des retards de paiement récurrents.
39% des personnes interrogées ont payé au moins une facture en retard au cours des douze derniers mois. En 2025, ce chiffre était de 32%. La tendance est particulièrement marquée en ce qui concerne les retards répétés : 26% ont payé au moins deux factures en retard, contre 13% l’année précédente. 11% déclarent avoir payé au moins cinq factures en retard. En 2025, ce pourcentage était de 5%.
Parmi les personnes ayant payé plus d’une facture en retard, 58% qualifient ces retards de réguliers.
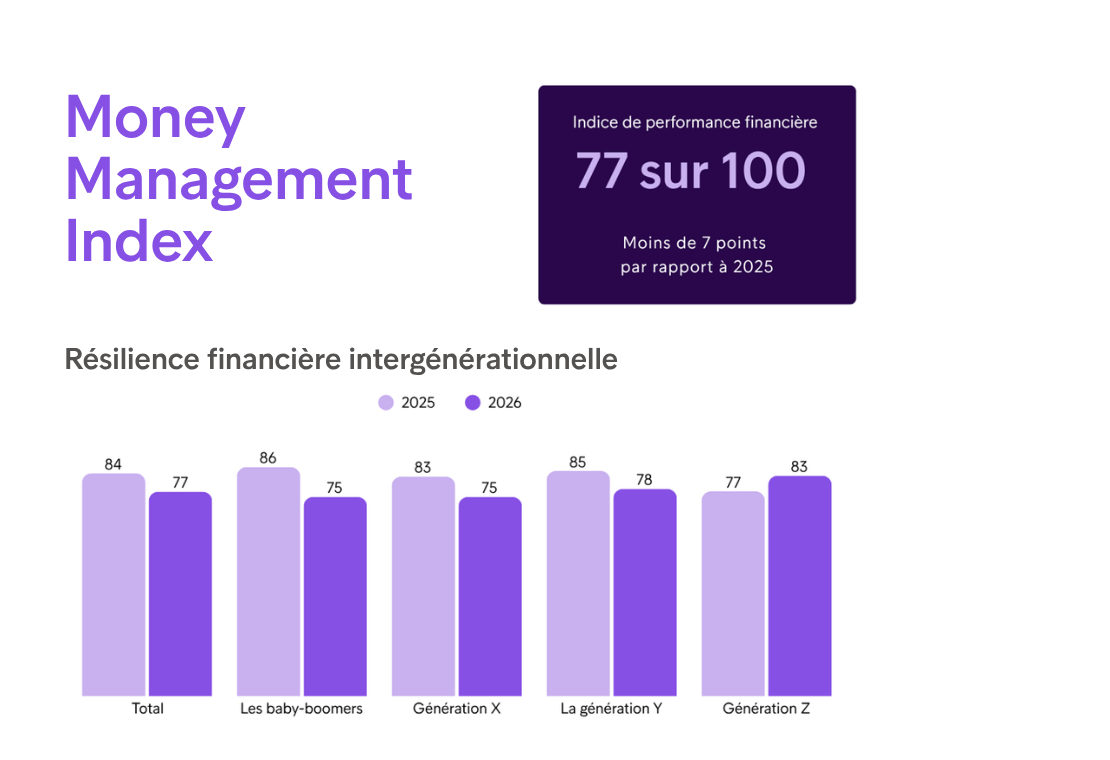
La résilience financière diminue
L’indice de gestion financière (Money Management Index) fait également état d’une baisse de la résilience financière. En Suisse, cet indice est passé de 84 points en 2025 à 77 points en 2026. Il combine des données sur les habitudes de paiement et le recours au crédit avec une évaluation personnelle de la situation financière.
Seuls 61% des personnes interrogées seraient en mesure de faire face à une dépense imprévue de 700 francs sans recourir à un crédit. Les personnes dont le revenu du ménage est inférieur à la moyenne sont particulièrement souvent en situation de fragilité financière: 56% de ce groupe sont considérées comme financièrement fragiles. Ce chiffre s’élève à 37% pour les ménages avec enfants et à 31% pour les femmes.
Chez les personnes ayant des difficultés de remboursement, le coût élevé de la vie et les dépenses imprévues arrivent en tête, avec 43% chacun. 30% citent la stagnation des salaires comme cause de leurs difficultés financières.
Un retard de paiement n'est pas toujours dû à un manque d'argent
Les raisons expliquant les retards de paiement des factures sont diverses. 35% des personnes concernées invoquent des problèmes techniques, 31% ont oublié une facture. Pour 26% d'entre elles, les fonds disponibles n'étaient pas suffisants.
Les entreprises ne doivent donc pas interpréter de la même manière chaque retard de paiement. Des modes de paiement simples et des rappels clairs peuvent réduire les retards involontaires. En revanche, si des problèmes de paiement se répètent, il est nécessaire de prendre contact rapidement et de trouver une solution adaptée à la situation financière de la personne concernée.Thomas Hutter, Managing Director Suisse
Paiements flexibles: entre confort et solution financière temporaire
53% des personnes interrogées ont eu recours au «Buy Now, Pay Later» au cours des douze derniers mois. Ce pourcentage atteint 87% chez les personnes en situation de précarité financière et 73% chez les ménages avec enfants.
Les motivations varient: 29% ne souhaitent pas payer la totalité du montant immédiatement, tandis que 27% veulent éviter d’utiliser leur carte de crédit ou de dépasser le plafond de leur compte. 24% utilisent le «Buy Now, Pay Later» (BNPL) pour gérer leur trésorerie jusqu’à la prochaine rentrée d’argent. 7% indiquent qu’ils n’auraient pas pu se permettre cet achat autrement.
Le recours au BNPL ne doit donc pas être considéré de manière générale comme un signe de difficultés financières. Ce qui est déterminant, c’est de savoir si les paiements reportés sont prévus dans le budget ou s’ils entraînent des obligations supplémentaires qui compliquent la gestion des finances.
Ouvert à l'IA, à condition que l'humain reste joignable
L'IA est déjà utilisée pour les questions financières personnelles. 41% des personnes interrogées utilisent l'IA pour gérer leurs finances, tandis que 40% s'en servent pour obtenir des explications sur les termes et conditions financiers.
Même les personnes en situation de précarité financière se montrent ouvertes à l'IA : 63% d'entre elles se moquent de savoir si elles communiquent avec un être humain ou un assistant IA, tant que leur problème de paiement est résolu de manière équitable et rapide. 62% feraient davantage confiance à l’IA si une personne restait joignable en cas de besoin. Parallèlement, 57% s’inquiètent de la sécurité de leurs données personnelles.
Les résultats montrent que l’assistance numérique peut faciliter l’accès aux informations et aux solutions. L’équité, la transparence, la protection des données et un transfert clair vers les collaborateurs restent toutefois essentiels.
À propos de l'enquête
Le Rapport européen sur les paiements des consommateurs (ECPR) donne un aperçu de la capacité des consommateurs à régler leurs factures dans les délais et montre comment leur attitude vis-à-vis des obligations financières évolue.
Le Rapport européen sur les paiements des consommateurs 2026 s’appuie sur une enquête en ligne menée auprès de 20 000 consommateurs dans 20 pays européens. En Suisse, 1 000 personnes âgées de 18 ans et plus, responsables seules ou en partie de la gestion de leurs finances personnelles ou de celles de leur ménage, ont été interrogées.
FT Longitude a mené cette étude pour le compte d’Intrum. SG Analytics s’est chargée de la collecte des données du 9 juillet au 20 août 2026. L’échantillon suisse a été sélectionné en fonction de l’âge, du sexe et de la région.
Contact
Pour toute question concernant l’étude nationale sur la Suisse ou le rapport complet, veuillez nous contacter à l’adresse marketing.ch@intrum.com.
Consultez directement le rapport à l'aide de la visionneuse PDF.


