
ECPR 2026 | Länderreport Schweiz
Zahlungsverzögerungen nehmen zu: Jede vierte Person bezahlt wiederholt zu spät
39 Prozent der Schweizer Konsumentinnen und Konsumenten haben im vergangenen Jahr mindestens eine Rechnung verspätet bezahlt. 26 Prozent bezahlten mindestens zwei Rechnungen zu spät, doppelt so viele wie im Vorjahr. Gleichzeitig sinkt die finanzielle Widerstandskraft. Dies zeigt der European Consumer Payment Report 2026 von Intrum.
Die meisten Schweizer Konsumentinnen und Konsumenten blicken weiterhin zuversichtlich auf ihre finanzielle Situation: 69 Prozent trauen sich zu, alle monatlichen Rechnungen bezahlen zu können. Hinter dieser Zuversicht stehen jedoch zunehmend knappe Reserven und wiederkehrende Zahlungsverzögerungen.
39 Prozent der Befragten haben in den vergangenen zwölf Monaten mindestens eine Rechnung verspätet bezahlt. 2025 waren es 32 Prozent. Besonders deutlich ist die Entwicklung bei wiederholten Verzögerungen: 26 Prozent bezahlten mindestens zwei Rechnungen zu spät, gegenüber 13 Prozent im Vorjahr. 11 Prozent berichten von mindestens fünf verspäteten Rechnungen. 2025 lag dieser Anteil bei 5 Prozent.
Von den Personen, die mehr als eine Rechnung verspätet bezahlt haben, bezeichnen 58 Prozent die Verzögerungen als regelmässig.
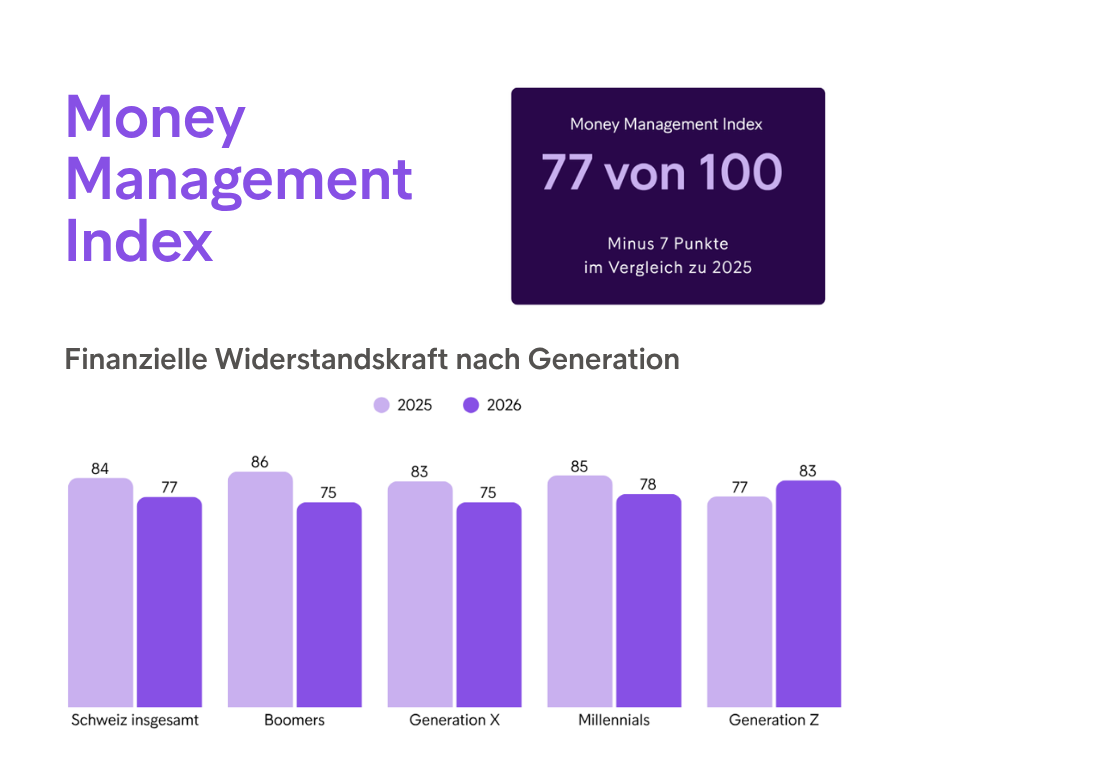
Finanzielle Widerstandskraft sinkt
Auch der Money Management Index weist auf eine geringere finanzielle Widerstandskraft hin. Der Index sank in der Schweiz von 84 Punkten im Jahr 2025 auf 77 Punkte im Jahr 2026. Er verbindet Angaben zum Zahlungsverhalten und zur Kreditnutzung mit der persönlichen Einschätzung der finanziellen Situation.
Nur 61 Prozent der Befragten könnten eine unerwartete Ausgabe von 700 Franken ohne Kredit bewältigen. Besonders häufig finanziell fragil sind Personen mit einem unterdurchschnittlichen Haushaltseinkommen: 56 Prozent dieser Gruppe gelten als finanziell fragil. Bei Haushalten mit Kindern sind es 37 Prozent, bei Frauen 31 Prozent.
Bei Personen mit Rückzahlungsschwierigkeiten stehen hohe Lebenshaltungskosten und unerwartete Ausgaben mit je 43 Prozent an erster Stelle. 30 Prozent nennen stagnierende Löhne als Ursache ihrer finanziellen Belastung.
Nicht hinter jeder verspäteten Zahlung steht Geldmangel
Die Gründe für verspätete Rechnungen sind unterschiedlich. 35 Prozent der Betroffenen nennen technische Probleme, 31 Prozent haben eine Rechnung vergessen. Bei 26 Prozent reichte das verfügbare Geld nicht aus.
Unternehmen sollten deshalb nicht jede verspätete Zahlung gleich interpretieren. Einfache Zahlungswege und verständliche Erinnerungen können unbeabsichtigte Verzögerungen reduzieren. Treten Zahlungsprobleme wiederholt auf, braucht es dagegen einen frühen Kontakt und eine Lösung, die zur finanziellen Situation der betroffenen Person passt.Thomas Hutter
Flexible Zahlungen zwischen Komfort und finanzieller Überbrückung
53 Prozent der Befragten haben in den vergangenen zwölf Monaten Buy Now, Pay Later genutzt. Bei finanziell fragilen Personen liegt der Anteil bei 87 Prozent, bei Haushalten mit Kindern bei 73 Prozent.
Die Motive unterscheiden sich: 29 Prozent wollen den Gesamtbetrag nicht sofort bezahlen, 27 Prozent Kreditkarte oder Kontoüberzug vermeiden. 24 Prozent nutzen BNPL zur Liquiditätssteuerung bis zum nächsten Zahlungseingang. 7 Prozent geben an, sie hätten sich den Kauf andernfalls nicht leisten können.
Die Nutzung von BNPL ist deshalb nicht pauschal als Zeichen finanzieller Belastung zu verstehen. Entscheidend ist, ob die aufgeschobenen Zahlungen im Budget eingeplant sind oder zusätzliche Verpflichtungen entstehen, die den finanziellen Überblick erschweren.
Offen für AI, sofern der Mensch erreichbar bleibt
AI wird bereits für persönliche Finanzfragen eingesetzt. 41 Prozent nutzen AI zur Verwaltung ihrer Finanzen, 40 Prozent lassen sich finanzielle Begriffe und Bedingungen erklären.
Auch finanziell fragile Personen zeigen sich gegenüber AI offen: 63 Prozent ist es gleichgültig, ob sie mit einem Menschen oder einem AI-Assistenten kommunizieren, solange ihr Zahlungsproblem fair und rasch gelöst wird. 62 Prozent würden AI stärker vertrauen, wenn bei Bedarf eine Person erreichbar bleibt. Gleichzeitig sorgen sich 57 Prozent um die Sicherheit ihrer persönlichen Daten.
Die Ergebnisse zeigen: Digitale Unterstützung kann den Zugang zu Informationen und Lösungen erleichtern. Fairness, Transparenz, Datenschutz und eine klare Übergabe an Mitarbeitende bleiben jedoch entscheidend.
Über die Umfrage
Der European Consumer Payment Report (ECPR) gibt einen Überblick über die Fähigkeitder Konsumentinnen und Konsumenten, ihre Rechnungen pünktlich zu bezahlen, undzeigt, wie sich die Einstellung zu finanziellen Verpflichtungen verändert.
Der European Consumer Payment Report 2026 basiert auf einer Onlinebefragung von 20’000 Konsumentinnen und Konsumenten in 20 europäischen Ländern. Für die Schweiz wurden 1’000 Personen ab 18 Jahren befragt, die allein oder teilweise für die Verwaltung ihrer persönlichen Finanzen oder der Haushaltsfinanzen verantwortlich sind.
FT Longitude führte die Studie im Auftrag von Intrum durch. SG Analytics verantwortete die Datenerhebung vom 9. Juli bis 20. August 2026. Die Schweizer Stichprobe wurde nach Alter, Geschlecht und Region gesteuert.
Kontakt
Bei Fragen zur Länderstudie Schweiz oder dem Gesamtreport kontaktieren Sie uns bitte unter marketing.ch@intrum.com.
Werden Sie direkt einen Blick in den Report mit dem PDF Viewer.


